Domain herausforderer.de kaufen?
Wir ziehen mit dem Projekt
herausforderer.de um.
Sind Sie am Kauf der Domain
herausforderer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain herausforderer.de kaufen?
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **

Ähnliche Suchbegriffe für Aufwandskonten
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
LESS N MORE LED Inspektionsleuchte Spannung 3 V Leistung 0,15 W - 489879aus robustem Aluminium spritzwassergeschützt komplett mit je einem Rund- (Ø 30 mm) und Rechteckspiegel (43 x 65 mm) und anschraubbarem MagnetkopfMerkmale Lichtkegel: 10° Spannung: 3V Lichtfarbe: weiß Batteriekapazität: 2500 (mAh) Leuchtdauer: mind. 150 h Leistung: 0,15 W Lichtstrom: 15 lm Schutzart: IP67 Marke: LESS N MORE73,66 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Baier BDB 824S Diamant-Trockenbohrmaschine mit Spannung: 230V, Leistung: 2000W im Transportkoffer, 9010)Eigenschaften • 2.000 Watt Motorleistung und optimale Drehzahl für effizientes Dosensenken \n• Gute Kühlung der Diamantsegmente und längere Standzeit der Krone durch innovativen Absaugtrichter \n• Optimale Zentrierung durch innovativen integrierten Zentrierstift \n• Sicher durch weltweit einzigartige Safety Tronic \n• Keine Überlastung durch Regelelektronik und somit keine Wartezeiten, bis der Motor nach dem Abschalten wieder anläuft \n• Niedrige Betriebskosten durch elektronische und mechanische Kupplung, da Rutschkupplung durch Regelelektronik nahezu verschleißfrei ist \n• Elektronik für Sanftanlauf und LED-Anzeige für optimale Bohrleistung \n• Staubfreies Bohren mit Hilfe der integrierten Absaugvorrichtung Lieferumfang • Transportkoffer\n• Handgriff\n• Gabelschlüssel SW24 (2 Stück) (9010)696,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Was gehört zu den Aufwandskonten?
Was gehört zu den Aufwandskonten? Aufwandskonten sind Teil des Rechnungswesens und erfassen alle Kosten, die ein Unternehmen für die Erstellung seiner Produkte oder Dienstleistungen aufwendet. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Werbekosten. Diese Kosten werden während des Geschäftsjahres auf den Aufwandskonten erfasst und am Ende des Jahres in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Aufwandskonten sind somit ein wichtiger Bestandteil der Buchhaltung und helfen dabei, die finanzielle Situation eines Unternehmens zu analysieren. **
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
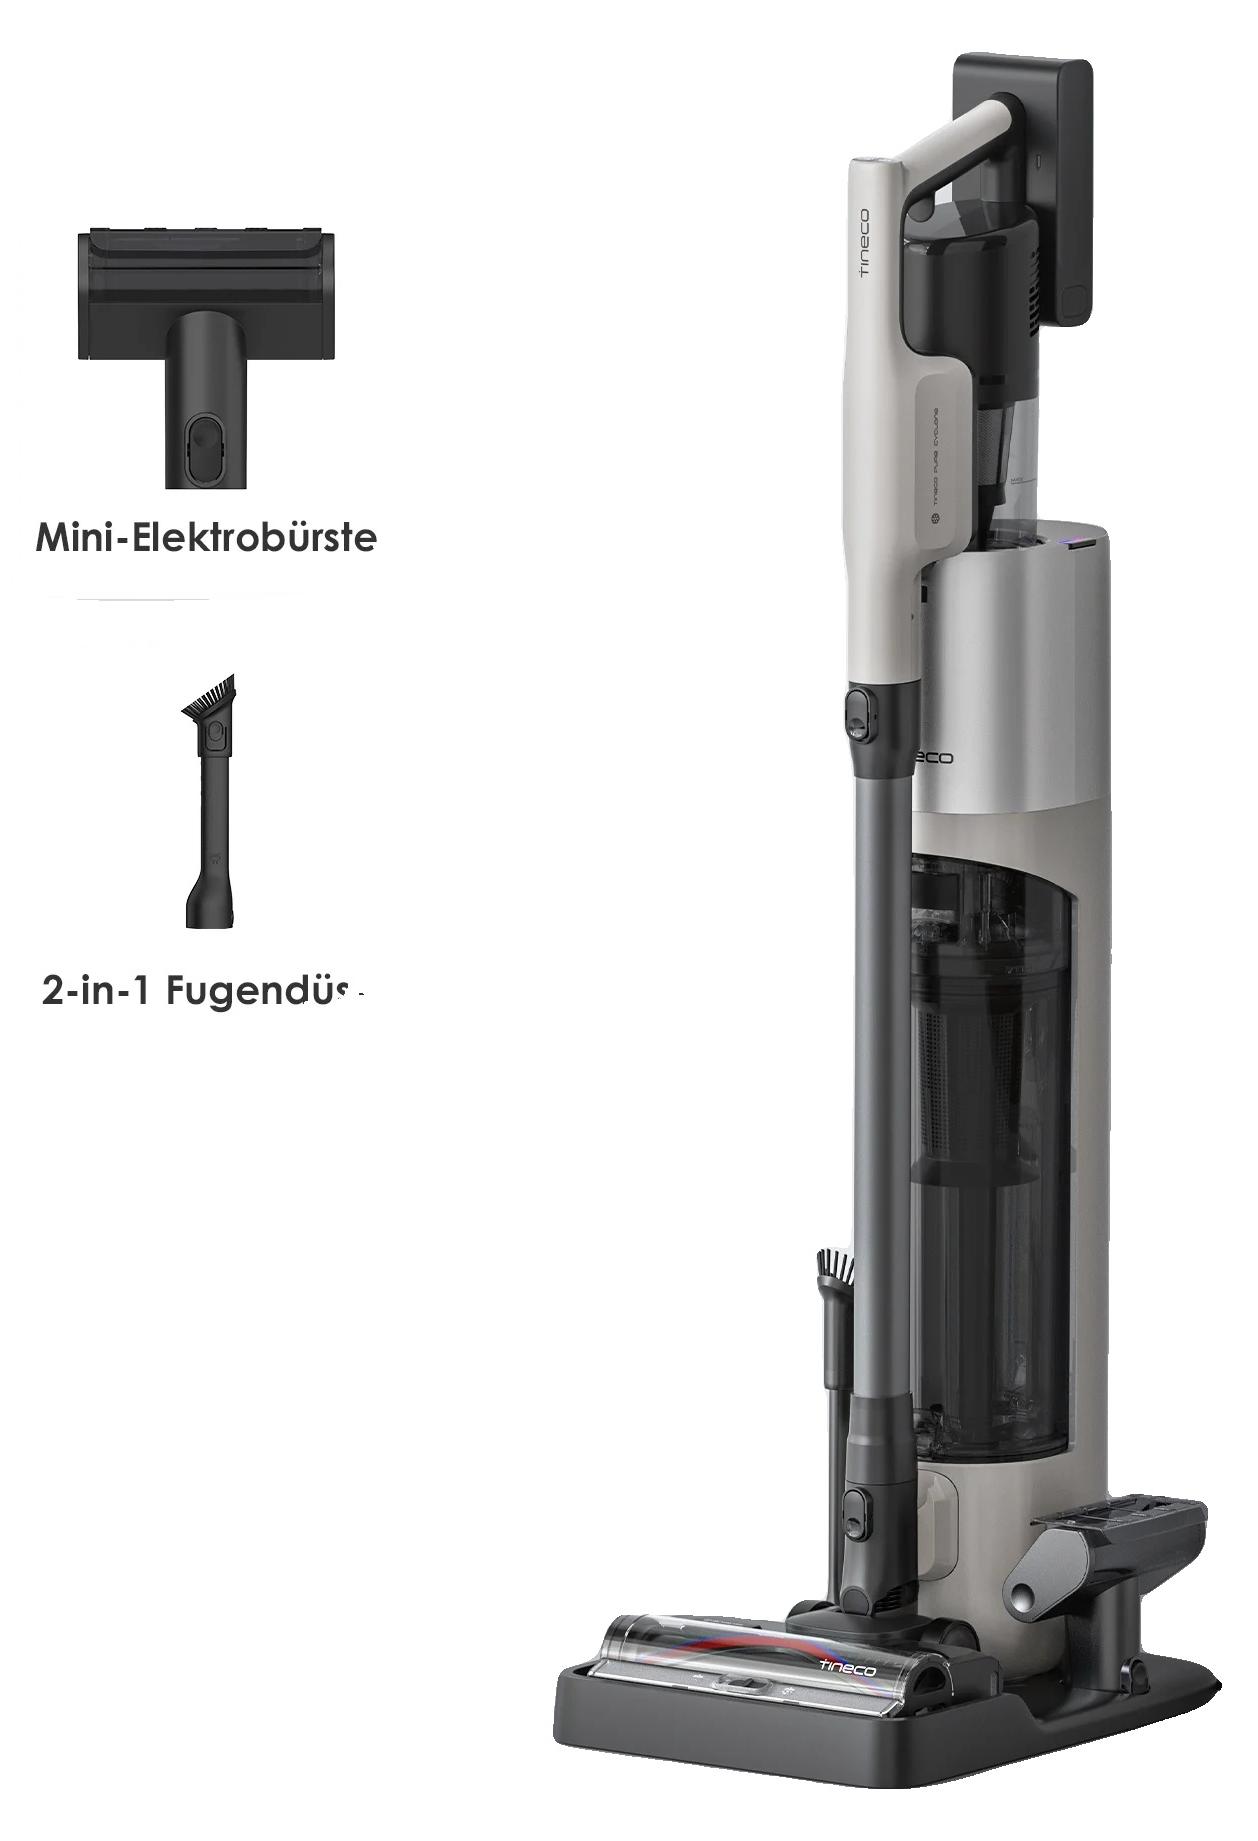
Kabelloser Staubsauger, 200AW Saugkraft, 450W Leistung, Selbstreinigungssystem, 25,2V Spannung, Ergonomisches Designleistungsstarke saugkraft: erleben sie überlegene reinigungsergebnisse mit einer saugkraft von 200aw, die effektiv schmutz und ablagerungen von verschiedenen oberflächen aufnimmt.mühelose reinigung: das selbstreinigungssystem sorgt für optimale leistung und stellt sicher, dass der staubsauger hygienisch bleibt, mit minimalem aufwand ihrerseits.kabelloser komfort: genießen sie die bewegungsfreiheit, da dieser staubsauger kabellos betrieben wird und sie ohne das lästige kabelgewirr reinigen können.benutzerfreundliches design: das ergonomische design sorgt für einen bequemen griff und einfache handhabung, sodass die reinigung zum kinderspiel wird.vielseitige anwendungen: geeignet für verschiedene oberflächen, glänzt dieser staubsauger in haushalten, büros und mehr und bietet flexible reinigungsmöglichkeiten für jeden bedarf. Spezifikation: spannung: 25,2vleistung: 450wsaugkraft: 200awreinigungssystem: selbstreinigdesign: kabelloser handstaubsauger1130,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Daylight LED-Lupenleuchte iQ E25100 Spannung: 230 V/max. Leistung: 12 WDie modern und ergonomisch gestaltete iQ LED-Lupenleuchte verfügt über eine große, kristallklare Linse mit 1,75-facher Vergrößerung und 60 ultrahellen Daylight-LEDs zur optimalen Erkennung von Details. Sie eignet sich ideal für den Einsatz in Industrie, Kliniken, Labors, Schönheitssalons und für Menschen mit Sehbehinderung. Das flexible Gelenk zwischen dem Kopf und dem Federgelenkarm ermöglicht eine mühelose Bewegung mit großer Reichweite sowie eine präzise und stabile Positionierung. Die 60 LEDs der iQ haben eine Lebenserwartung von bis zu 20.000 Stunden. Dies entspricht einer Nutzungsdauer von über 20 Jahren. Ein Austausch der Leuchtmittel ist nicht erforderlich. Merkmale60 hochwertige Daylight-LEDs4-Stufen-Dimmerleichte, 17,5 cm große Linse mit kratzfester Beschichtung''Quick-Lens-Swap''-Linsenwechselsystem für optional erhältliche 5-dpt-Linsefrei und leicht beweglicher Kopf und Arm, stabile Positionierungverstärkter Arm mit gekapselten Gelenken, stabilen Verbindungen und Seitenverk308,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LESS N MORE LED Inspektionsleuchte Spannung 3 V Leistung 0,15 W - 489879aus robustem Aluminium spritzwassergeschützt komplett mit je einem Rund- (Ø 30 mm) und Rechteckspiegel (43 x 65 mm) und anschraubbarem MagnetkopfMerkmale Lichtkegel: 10° Spannung: 3V Lichtfarbe: weiß Batteriekapazität: 2500 (mAh) Leuchtdauer: mind. 150 h Leistung: 0,15 W Lichtstrom: 15 lm Schutzart: IP67 Marke: LESS N MORE73,66 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
-
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **
-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
Ähnliche Suchbegriffe für Aufwandskonten
-
Baier BDB 824S Diamant-Trockenbohrmaschine mit Spannung: 230V, Leistung: 2000W im Transportkoffer, 9010)Eigenschaften • 2.000 Watt Motorleistung und optimale Drehzahl für effizientes Dosensenken \n• Gute Kühlung der Diamantsegmente und längere Standzeit der Krone durch innovativen Absaugtrichter \n• Optimale Zentrierung durch innovativen integrierten Zentrierstift \n• Sicher durch weltweit einzigartige Safety Tronic \n• Keine Überlastung durch Regelelektronik und somit keine Wartezeiten, bis der Motor nach dem Abschalten wieder anläuft \n• Niedrige Betriebskosten durch elektronische und mechanische Kupplung, da Rutschkupplung durch Regelelektronik nahezu verschleißfrei ist \n• Elektronik für Sanftanlauf und LED-Anzeige für optimale Bohrleistung \n• Staubfreies Bohren mit Hilfe der integrierten Absaugvorrichtung Lieferumfang • Transportkoffer\n• Handgriff\n• Gabelschlüssel SW24 (2 Stück) (9010)696,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
-
Was gehört zu den Aufwandskonten?
Was gehört zu den Aufwandskonten? Aufwandskonten sind Teil des Rechnungswesens und erfassen alle Kosten, die ein Unternehmen für die Erstellung seiner Produkte oder Dienstleistungen aufwendet. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Werbekosten. Diese Kosten werden während des Geschäftsjahres auf den Aufwandskonten erfasst und am Ende des Jahres in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Aufwandskonten sind somit ein wichtiger Bestandteil der Buchhaltung und helfen dabei, die finanzielle Situation eines Unternehmens zu analysieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.